
Spots

四季度如何配置?财报里的胜率赔率线索

6月下旬以来的动荡说明单看胜率行不通,拥挤交易的回撤足以吞噬趋势的收益;消费与地产链便宜了两三年仍在阴跌,说明单看赔率同样行不通。配置必须同时回答胜率与赔率两个问题。 三季度以来,分化格局仍在延续,外围美联储加息扰尚未完全平息。站在9月底,本文回答三个问题:如何构建兼顾胜率与赔率的行业比较框架?中报提供了哪些胜率与赔率线索?四季度又该如何配置? 1️⃣ 胜率刻画基本面确定性,由微观流动性与盈利预期构成,赔率刻画估值的均值回归空间。单看任何一个维度都不理想;兼顾两者、按80%胜率与20%赔率加权打分的策略,回报显著优于同期MSCI中国指数。

2️⃣ 财报里的胜率线索:谁在兑现,谁在掉队?兑现的是泛外需与AI硬件,掉队的是泛消费与互联网。二季度盈利增速前六的申万一级行业、ROE改善居前的申万二级行业大…

2️⃣ 财报里的胜率线索:谁在兑现,谁在掉队?兑现的是泛外需与AI硬件,掉队的是泛消费与互联网。二季度盈利增速前六的申万一级行业、ROE改善居前的申万二级行业大多被胜率赔率框架捕捉;框架最新打分前五为能源、保险、交通运输、制药、原材料,半导体位居第六。 3️⃣ 四季度如何配置?科技在等产业催化,短期确定性仍在硬件瓶颈环节;周期看美联储加息兑现;内需还得等政策,恒科是“大号版消费”;如果都不行,那就只能红利。

今年以来,市场的核心矛盾是有无AI之间的极致分化。买AI买的是胜率,但要承受高拥挤与高波动;买消费买的是赔率,但基本面迟迟不兑现。6月下旬以来的动荡说明单看胜率…

今年以来,市场的核心矛盾是有无AI之间的极致分化。买AI买的是胜率,但要承受高拥挤与高波动;买消费买的是赔率,但基本面迟迟不兑现。6月下旬以来的动荡说明单看胜率行不通,拥挤交易的回撤足以吞噬趋势的收益;消费与地产链便宜了两三年仍在阴跌,说明单看赔率同样行不通。配置必须同时回答胜率与赔率两个问题。

中报为检验上述问题提供了最新样本。二季度全A盈利同比增长29.4%,为2021年三季度以来最高的单季增速,但仍有约四成行业盈利同比下滑,高增长集中在少数行业。类…

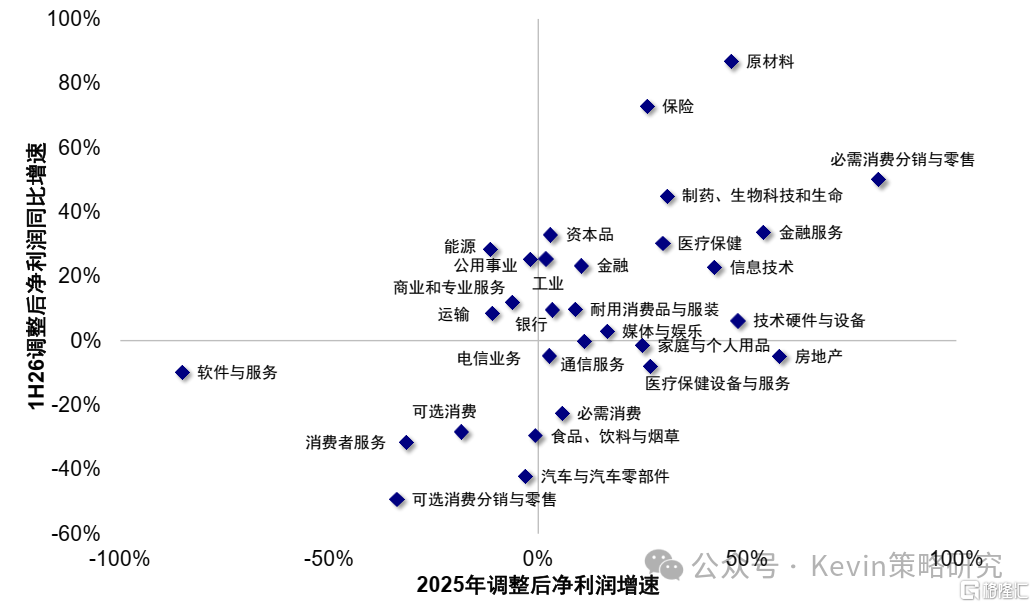
中报为检验上述问题提供了最新样本。二季度全A盈利同比增长29.4%,为2021年三季度以来最高的单季增速,但仍有约四成行业盈利同比下滑,高增长集中在少数行业。类似的,港股中报呈现同样的分化,上半年港股盈利同比增长18.2%,半导体、原材料、保险盈利增速居前,消费类行业普遍下滑(图表1)。 图表1:港股中报呈现类似A股的分化,上半年港股盈利同比增长18.2%,半导体、原材料、保险盈利增速居前,消费类行业普遍下滑 资料来源:Wind,FactSet,中金公司研究部 三季度以来,科技强、消费弱的格局继续延续;美联储9月加息落地后,市场对10月继续加息的预期仍在发酵,外围扰动反复。 站在9月底,本文回答三个问题:如何构建兼顾胜率与赔率的行业比较框架?中报提供了哪些胜率与赔率线索?四季度又该如何配置?

面对波动与拥挤都十分极致的市场,单纯抱团主线或押注高切低各有瑕疵。针对这一痛点,我们综合赔率胜率对行业进行打分排序,以找到更优的配置策略。我们以MSCI中国行业…

面对波动与拥挤都十分极致的市场,单纯抱团主线或押注高切低各有瑕疵。针对这一痛点,我们综合赔率胜率对行业进行打分排序,以找到更优的配置策略。我们以MSCI中国行业指数构建胜率赔率框架:1)胜率刻画基本面确定性,即未来一段时间行业上行的概率;2)赔率刻画向上与向下空间的非对称程度,即估值的均值回归空间。

► 胜率由微观流动性与盈利预期两部分构成。首先,微观流动性刻画行业自身交易强弱,包括动量、波动率与量价弹性。其次,盈利预期因子横向比较各行业动态EPS和ROE同…

► 胜率由微观流动性与盈利预期两部分构成。首先,微观流动性刻画行业自身交易强弱,包括动量、波动率与量价弹性。其次,盈利预期因子横向比较各行业动态EPS和ROE同比变化,但考虑到卖方一致预期往往滞后,我们在原框架基础上(详见《AI之外还有什么值得买?》),进一步补充合同负债+预收账款对盈利预期进行调整。合同负债与预收账款同比增速的变化(二阶导)一定程度上可以反映需求变动的方向。该数据主要取自A股财报,虽然与部分以港股为主的行业存在误差,但对于大部分行业数据都更可以反映全貌。 ► 赔率则是基于各行业动态PE、PB、PS滚动5年的分位数综合得到,估值越便宜、赔率得分越高,其依据是估值的均值回归特征,便宜本身就是空间的重要来源。 之所以要结合胜率与赔率两个维度,是因为任何一个维度单独使用都有明显的局限性:

► 只看胜率,容易在拥挤交易中遭遇重大回撤。如果仅以胜率筛选行业,我们回测显示,正向权重(得分越高赋予仓位越高)的策略下,2021年2月至2026年8月年化收益…

► 只看胜率,容易在拥挤交易中遭遇重大回撤。如果仅以胜率筛选行业,我们回测显示,正向权重(得分越高赋予仓位越高)的策略下,2021年2月至2026年8月年化收益8.1%、最大回撤-40.4%,表现明显不如胜率与赔率结合后的结果(图表2)。胜率本质上是对既有趋势的确认,趋势延续则持仓或持续收获超额收益;然而,一旦叙事或宏观范式转变,前期涨幅最极致的品种,恰恰在扰动出现时跌得最多,即“赢家诅咒”。今年的半导体即是如此,一致预期与资金抱团推动板块上半年快速上行,然而多重因素扰动下6月下旬以来又自高点大幅回撤。 图表2:只看胜率,容易在拥挤交易中遭遇重大回撤,不利于长期业绩表现 注:回测数据自2021年2月至2026年8月,后同 资料来源:Wind,FactSet,中金公司研究部

► 只看赔率,机会成本太大,且可能陷入“低估值陷阱”。若仅以赔率做筛选,2021年以来年化收益-4.3%,且2021年至2023年连续三年亏损(图表4)。市场定…

► 只看赔率,机会成本太大,且可能陷入“低估值陷阱”。若仅以赔率做筛选,2021年以来年化收益-4.3%,且2021年至2023年连续三年亏损(图表4)。市场定价便宜的资产大多有便宜的道理,低估值往往对应基本面缺位,消费与地产链过去两年的持续低迷即是例证。博弈赔率的本质是博弈反转,但如果促成反转的“催化剂”始终不出现,则赔率资产往往持续贡献负收益。尤其对于相对投资者,只看赔率的问题在于长期低迷下的“机会成本”。 图表3:基准策略下,按综合得分递减配置(正权重)的净值表现优于等权配置 资料来源:Wind,FactSet,中金公司研究部 资料来源:Wind,FactSet,中金公司研究部

对比之下,以胜率为主兼顾赔率的筛选策略可以起到更好的效果。在实操中,我们按80%胜率和20%赔率得分得到每个行业的综合打分,选取前五的行业构建组合,并以得分高低…

对比之下,以胜率为主兼顾赔率的筛选策略可以起到更好的效果。在实操中,我们按80%胜率和20%赔率得分得到每个行业的综合打分,选取前五的行业构建组合,并以得分高低赋予权重,月度调仓。回测显示,这一策略长期有效战胜基准指数,2021年2月至2026年8月,该策略组合年化13.2%、最大回撤-33.8%,显著优于MSCI中国(年化-7.5%、回撤-59.0%);此外,按打分高低赋权的策略,回报高于等权策略(年化约8.8%),也印证了我们打分的有效性。

整体看,二季度A股盈利增速亮眼,但高增长集中在少数行业,结构分化依然极致。二季度全A、非金融盈利同比分别增长29.4%、25.2%,为2021年三季度以来最高的…

整体看,二季度A股盈利增速亮眼,但高增长集中在少数行业,结构分化依然极致。二季度全A、非金融盈利同比分别增长29.4%、25.2%,为2021年三季度以来最高的增速(图表5),但仍有约四成行业盈利同比下滑。以上半年累计口径看,全A、非金融盈利分别增长19.4%、20.6%,非金融盈利增量基本由电子、有色金属、石油石化、基础化工四个行业贡献,其余非金融行业合计净减少(图表6)。此外,人民币升值放大了汇兑损失,占非金融整体归母净利润的5.8%,为2015年以来最高,家电、机械、电力设备、汽车等出海链条首当其冲。港股中报情况与A股类似,上半年港股整体盈利增长18.2%,增速居前的同样是半导体(335%)、原材料(87%)、保险(73%),汽车、食品饮料等消费类行业普遍下滑两到五成不等(图表1)。 图表5:2Q26归母净利润单季同比为3Q21以来最高 资料来源:Wind,FactSet,中金公司研究部 图表6:累计口径下,非金融的盈利增量基本由电子、有色、石油石化、化工四个行业贡献 资料来源:Wind,FactSet,中金公司研究部

News

四季度如何配置?财报里的胜率赔率线索

6月下旬以来的动荡说明单看胜率行不通,拥挤交易的回撤足以吞噬趋势的收益;消费与地产链便宜了两三年仍在阴跌,说明单看赔率同样行不通。配置必须同时回答胜率与赔率两个问题。 三季度以来,分化格局仍在延续,外围美联储加息扰尚未完全平息。站在9月底,本文回答三个问题:如何构建兼顾胜率与赔率的行业比较框架?中报提供了哪些胜率与赔率线索?四季度又该如何配置? 1️⃣…

@spots
Source: Gelonghui
See more like this