
口红效应消失了吗?
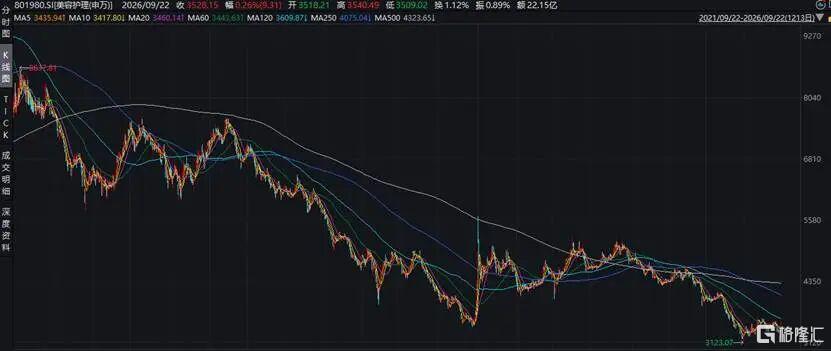
如果让A股美容护理板块的投资者用一个词总结过去五年,大概率是“无语”。指数跌了54%,估值从50倍杀到28倍,基金净值惨不忍睹。 图:A股美容护理指数5年累计下跌54%,从最高点计累计下跌60% 大家经常说这两年经济有温差感,宏观数据还可以,但微观体感却很差。 一个命题因此突兀起来:口红效应消失了吗,还是演化成了别的形式? 化妆品零售额增速换挡,但仍是正增长。近10年,除疫情期间下降4.5%之外,化妆品零售额自过往的高速增长明显降速,仅2024年下降1.1%。2026年1至8月均为正增长,平均增长5.66%。 图:化妆品零售额(限额以上)及同比增速,单位:亿元,% 但从上市公司来看,美容护理行业近年营收增长降速,净利润增长基本停滞。归母净利润增速持续低于营收增速,根源在销售费用率的持续走高。近年行业销售毛利率持续走高,但销售净利率反而下降,二者剪刀差在走阔。本质就是流量更贵了。 疫情以来,美容护理加大线上布局,线上渠道成为主战场。国内公司向国际玩家看齐,主打“国产平替”,产品日渐高端化,单品单价提升,表现为销售毛利率走高。 过去依靠抖音等平台流量红利实现爆发的模式已经失效。流量成本水涨船高,转化效率却在持续下滑。美妆行业的投放ROI从去年的约1:2.5下降到1:1.8。“不投流难动销,投流难赚钱”成为行业普遍困境。 图:销售毛利率上升,但销售净利润下行,根源是销售费用率走高 回到开头的话题:美容护理板块下跌的核心原因是什么?从PE曲线看,板块PE自5年前的50.76倍震荡下行至当前的28.9倍,PE解释了43%的下跌。本质上也是从过往消费升级、国产平替的高估值回归至正常。 2025年板块整体ROE为7.56%,中位数为5.86%,结合ROE与PE,板块整体并未出现显著低估的机会。
