
六位资管大佬重新算股债账:美国经济未必衰退,债券却开始有吸引力-市场参考-金十数据
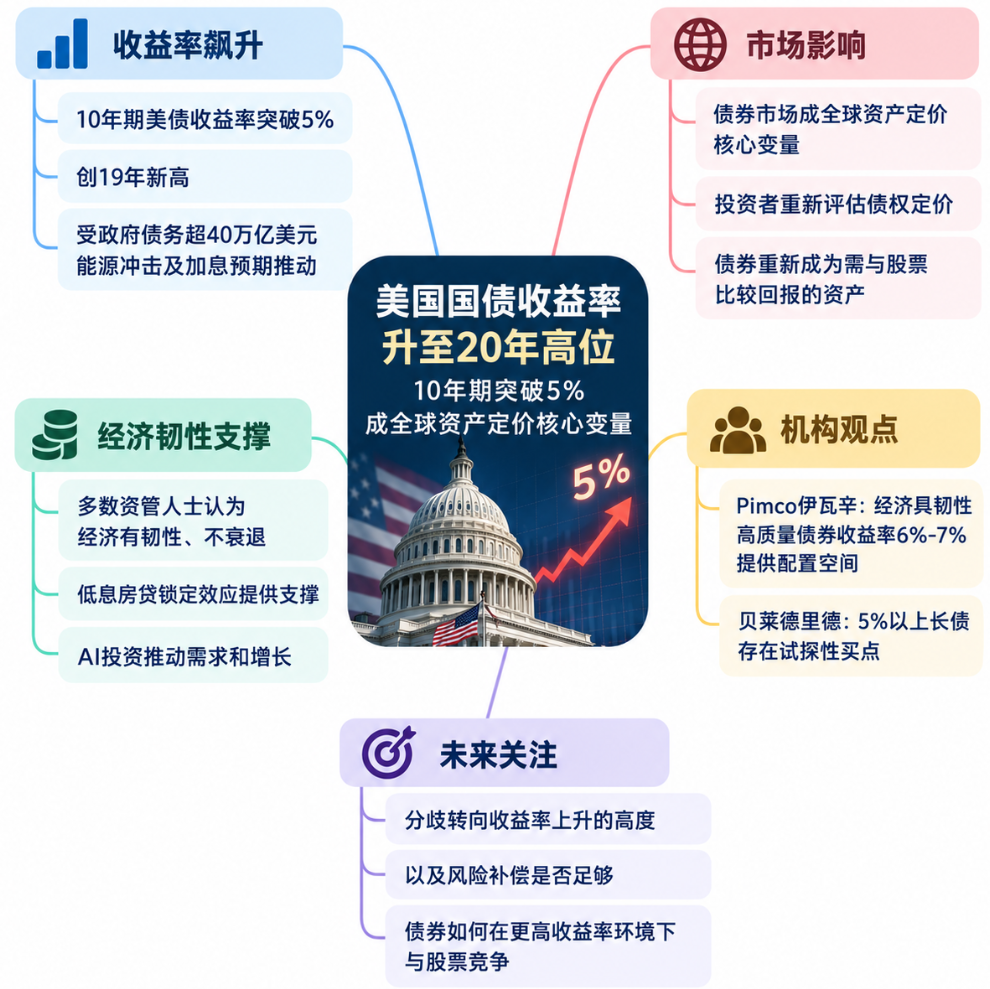
美国国债收益率升至近二十年高位后,投资者正在重新评估一个此前很少需要面对的问题:当“无风险收益率”本身已足够有吸引力,股票、信用债和长期国债应该如何重新定价。 10年期美债收益率近期突破5%,创19年来新高。与此同时,美国政府债务规模已超过40万亿美元,伊朗战争推高能源价格,美联储又被市场预计将继续加息以压制通胀。高利率、财政供给和能源冲击同时作用,使债券市场成为当前全球资产定价的核心变量。 《华尔街日报》采访的六位大型资管机构投资人士并未形成一致判断,但观点大致指向两个问题:美国经济能否承受更高利率,以及债券经过今年的调整后是否已经出现值得重新配置的收益水平。 太平洋投资管理公司(Pimco)首席投资官丹·伊瓦辛(Dan Ivascyn)认为,高收益率已经开始压制住房等利率敏感行业,但暂不足以把美国经济推入衰退。 他的理由之一是,大量美国居民此前已经锁定低息房贷,并不会立即受到当前高利率冲击;与此同时,支撑美国增长的人工智能企业仍在大规模投入资本开支。“我们预计经济会放缓,但不会衰退。”伊瓦辛表示。 他认为,如果油价继续上涨,债券仍可能进一步承压;但从更长期看,AI投资若提高生产率,反而有助于压低通胀。目前较高的债券收益率已经提供了新的配置空间,高质量固定收益组合可以实现约6%至7%的收益率,在美股估值偏高的背景下具有竞争力。
