
美债空头越挤越多,逼空风险来了:PCE、非农或引爆收益率大反转-市场参考-金十数据
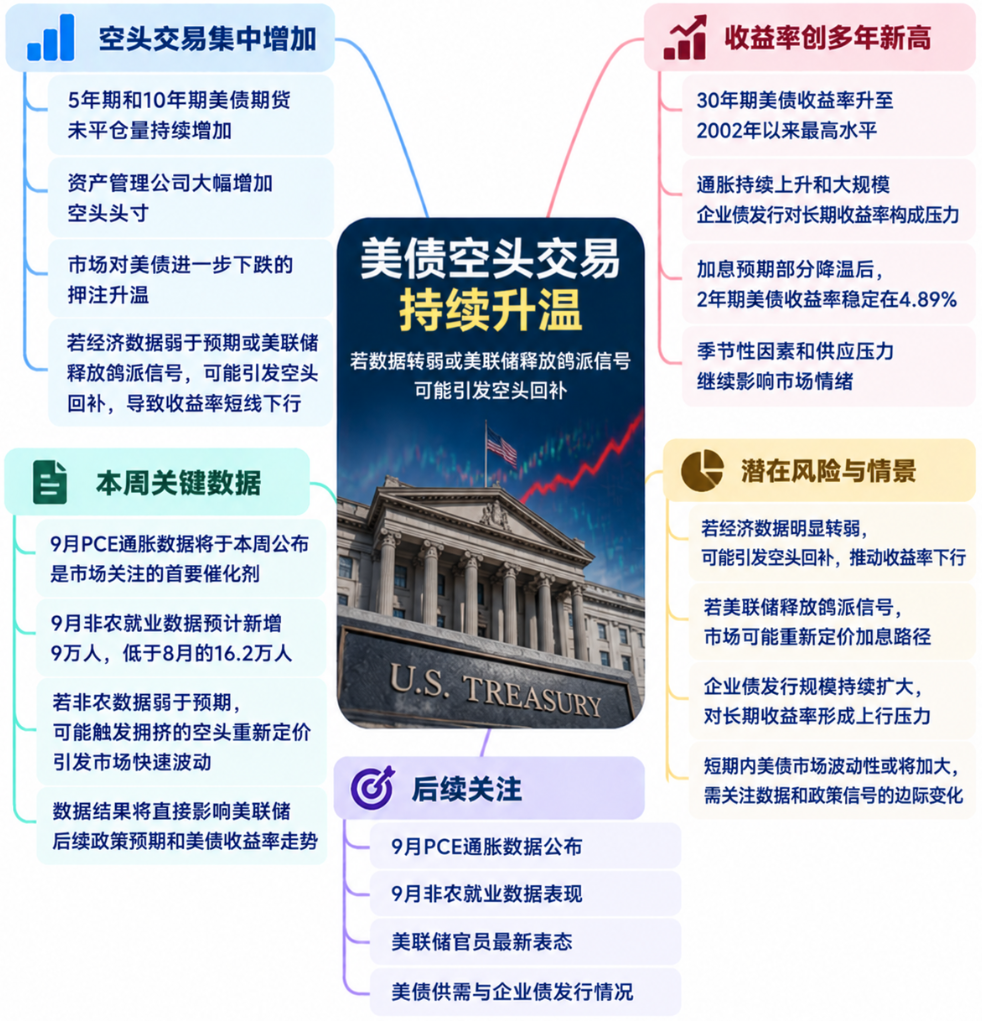
美国国债市场的看空交易正在变得拥挤。过去几周,5年期和10年期美债期货未平仓量持续增加,交易员押注收益率从多年高位进一步上行。 但这也留下了另一种可能:如果经济数据突然转弱,或者美联储官员释放鸽派信号,积累的大量空头头寸可能迅速平仓,推动收益率短线快速下行。 本周的PCE通胀和非农就业数据将成为关键催化剂。市场首先等待周三公布的美联储首选通胀指标PCE,随后周五将迎来9月非农就业报告,经济学家预计新增就业约9万人,明显低于8月意外增加的16.2万人。 芝加哥商品交易所(CME)数据显示,5年期美债期货未平仓量在过去12个交易日中有11天增加,10年期合约则在过去14个交易日中有13天增加。 在截至9月22日的一周内,资产管理公司增加超过10万份10年期美国国债期货空头头寸,创2023年以来最大的单周增幅之一。 美国银行的策略师梅根·斯威伯(Meghan Swiber)等人在报告中写道:“期货头寸仍偏向更高收益率,在短期和中期期限上,空头仍处于盈利状态。” 他们表示,资产管理公司继续增加中长期美债空头,而商品交易顾问的趋势交易也显示其“坚定做空美国国债”。 自上周初以来,5年期和10年期两个期限新增的期货风险敞口合计约为每基点3200万美元,相当于当前5年期现货美国国债约750亿美元。 这些交易除了直接押注收益率上升,也可能包含针对现货美国国债的基差交易,以及资产管理公司为债券组合进行的对冲。 空头越集中,反转时的波动也可能越大。如果就业数据明显弱于预期,或美联储官员释放更鸽派的信号,空头回补可能推动收益率快速下行。 与此同时,美债长端抛售仍在加剧。30年期美债收益率周二突破5.61%,连续第六个交易日上升,触及2002年以来最高水平。 通胀压力、能源价格上涨以及大量企业债发行,都在增加长端美债的压力。派拉蒙天空之舞公司(Paramount Skydance Corp.)启动规模约320亿美元的投资级债券发行,也成为当天市场关注的供应因素。 三井住友银行(SMBC)利率策略师蒙蒂·甘地(Monty
